
Обещание политика
- Народный депутат Украины
- Член депутатской фракции "Слуга народа"
- Заместитель председателя Комитета по вопросам организации государственной власти, местного самоуправления, регионального развития и градостроительства
Качура пообещал голосовать за повышение минимальной зарплаты до 6 тыс. грн только после снижения налоговой нагрузки
20 августа 2020 года народный депутат Украины Александр Качура пообещал голосовать за повышение минимальной зарплаты до 6 тыс. грн только после снижения налоговой нагрузки. "Да, я буду голосовать за увеличение до 5 тыс. грн. Но, если мы будем принимать решение об увеличении до 6 тыс. грн, чтобы в следующем году так было, я буду готов только голосовать в комплексе со снижением налоговой нагрузки ..." , - заявил он (видео 4:10-4:40).
Не выполнено
Сказано 20 августа 2020 г.
Источник

Результат
25 августа 2020 года Верховная Рада приняла законопроект № 3963, которым минимальная заработная плата была повышена до 5000 гривен с 1 сентября 2020 года.
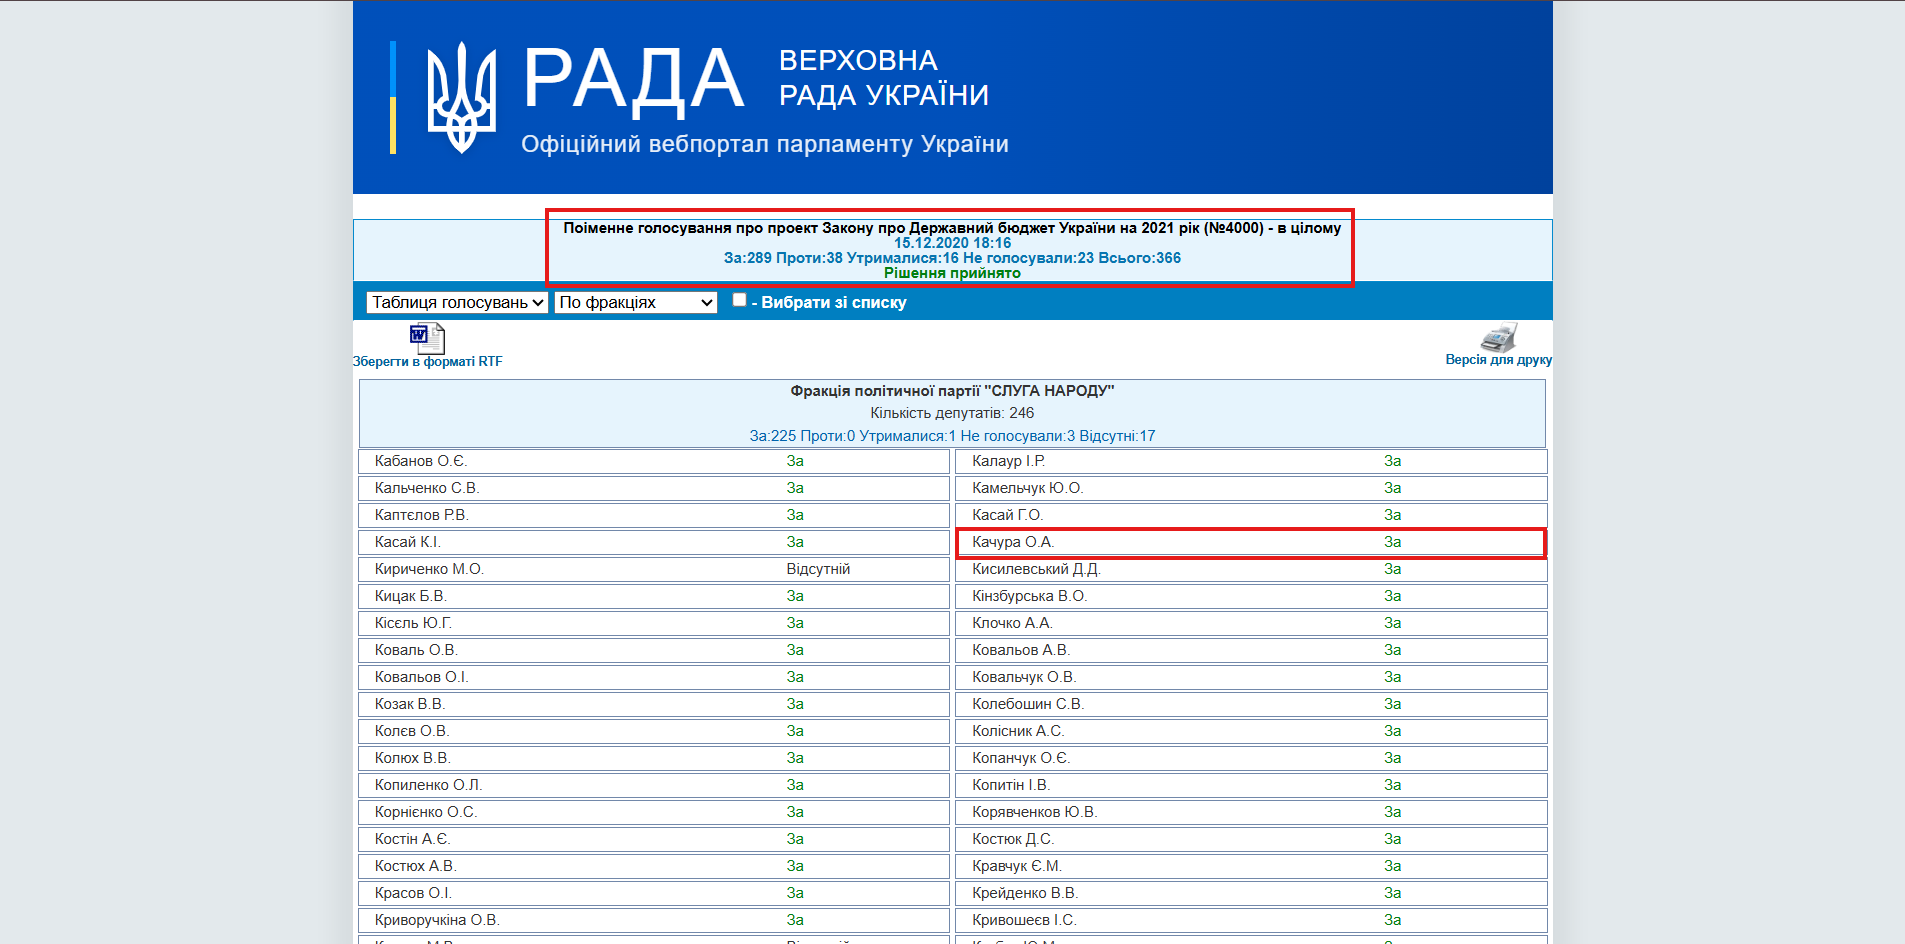
15 декабря 2020 года парламент принял Закон Украины № 1082-IX «О Государственном бюджете Украины на 2021 год» (законопроект № 4000). Статьей 8 этого Закона установлена минимальная заработная плата в месячном размере 6000 гривен с 1 января 2021 года и 6500 гривен с 1 декабря 2021 года. Решение поддержали 289 народных депутатов, среди них — Александр Качура.
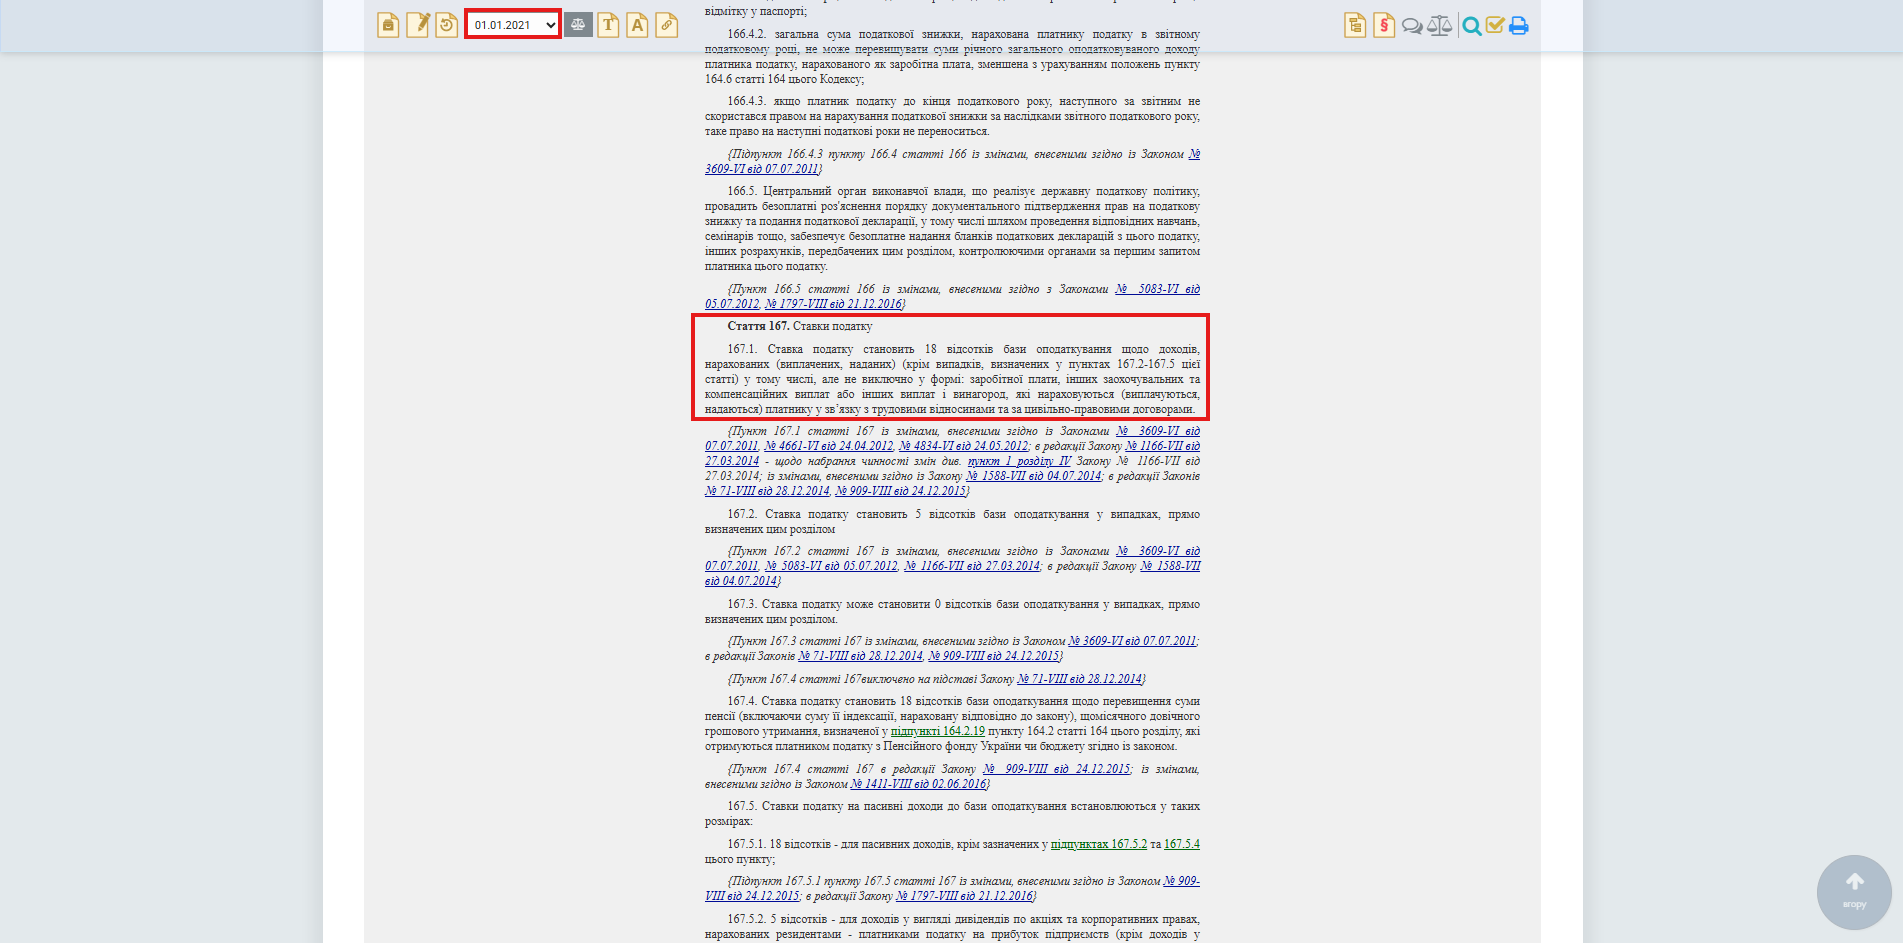
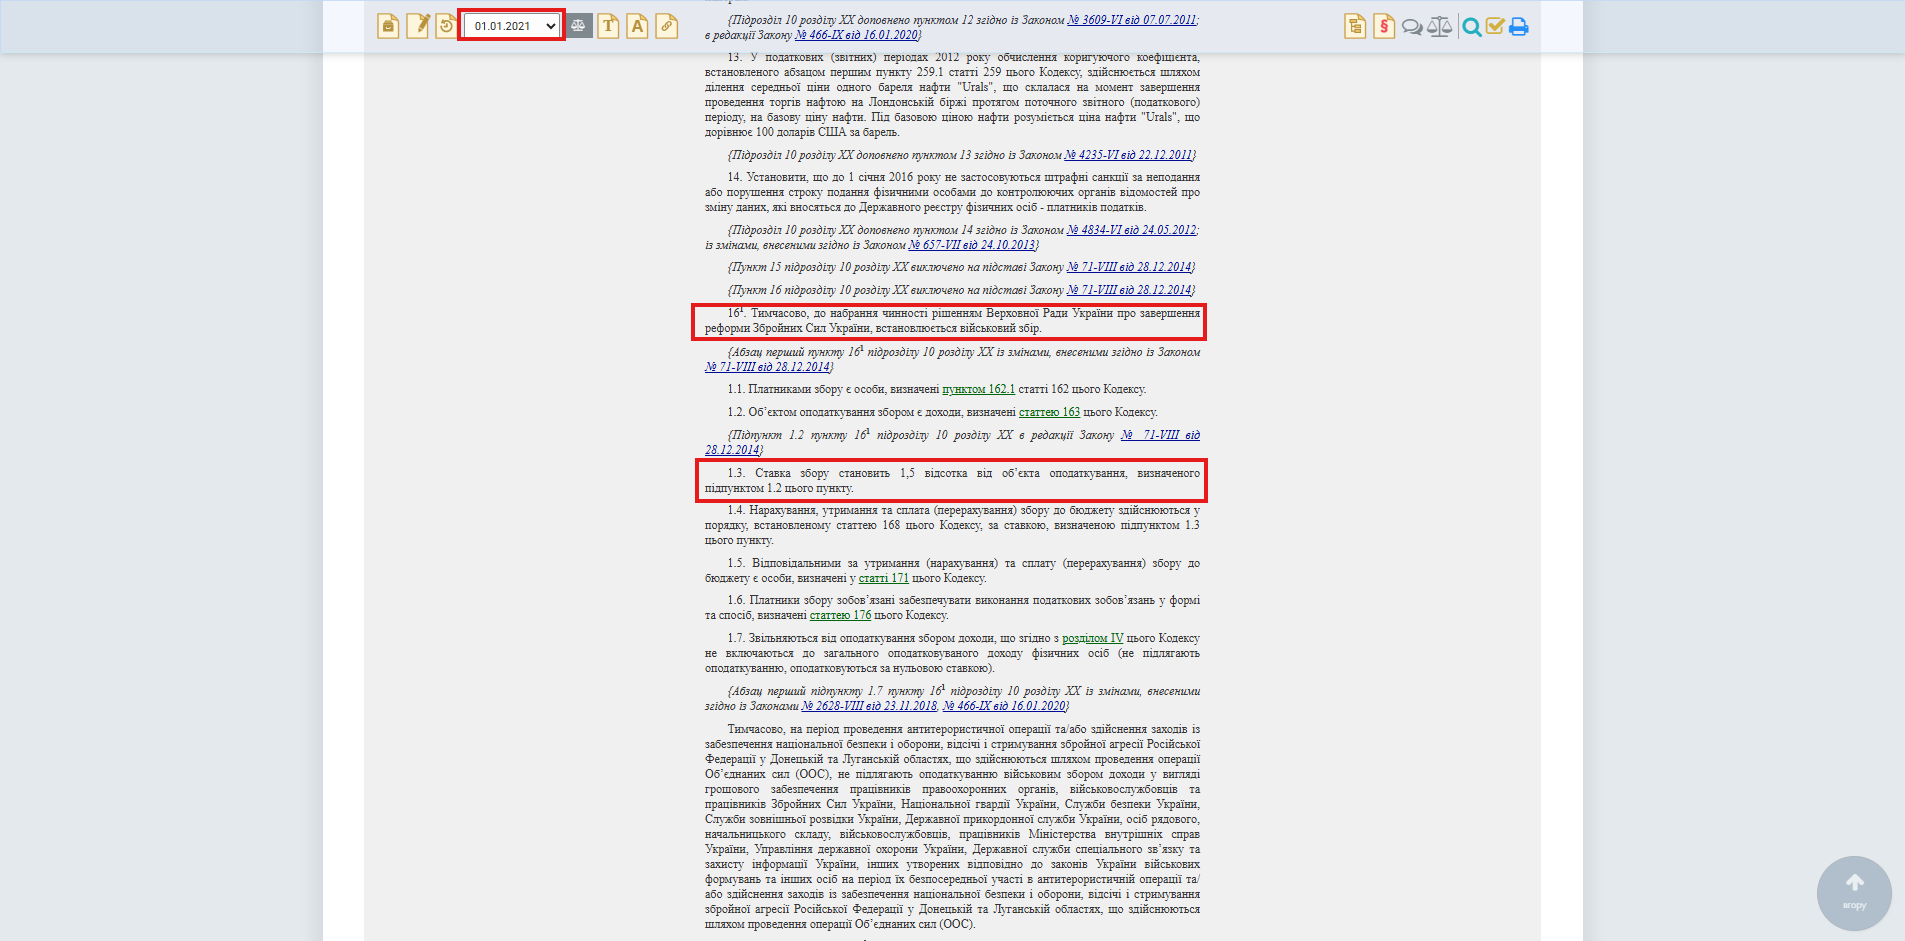
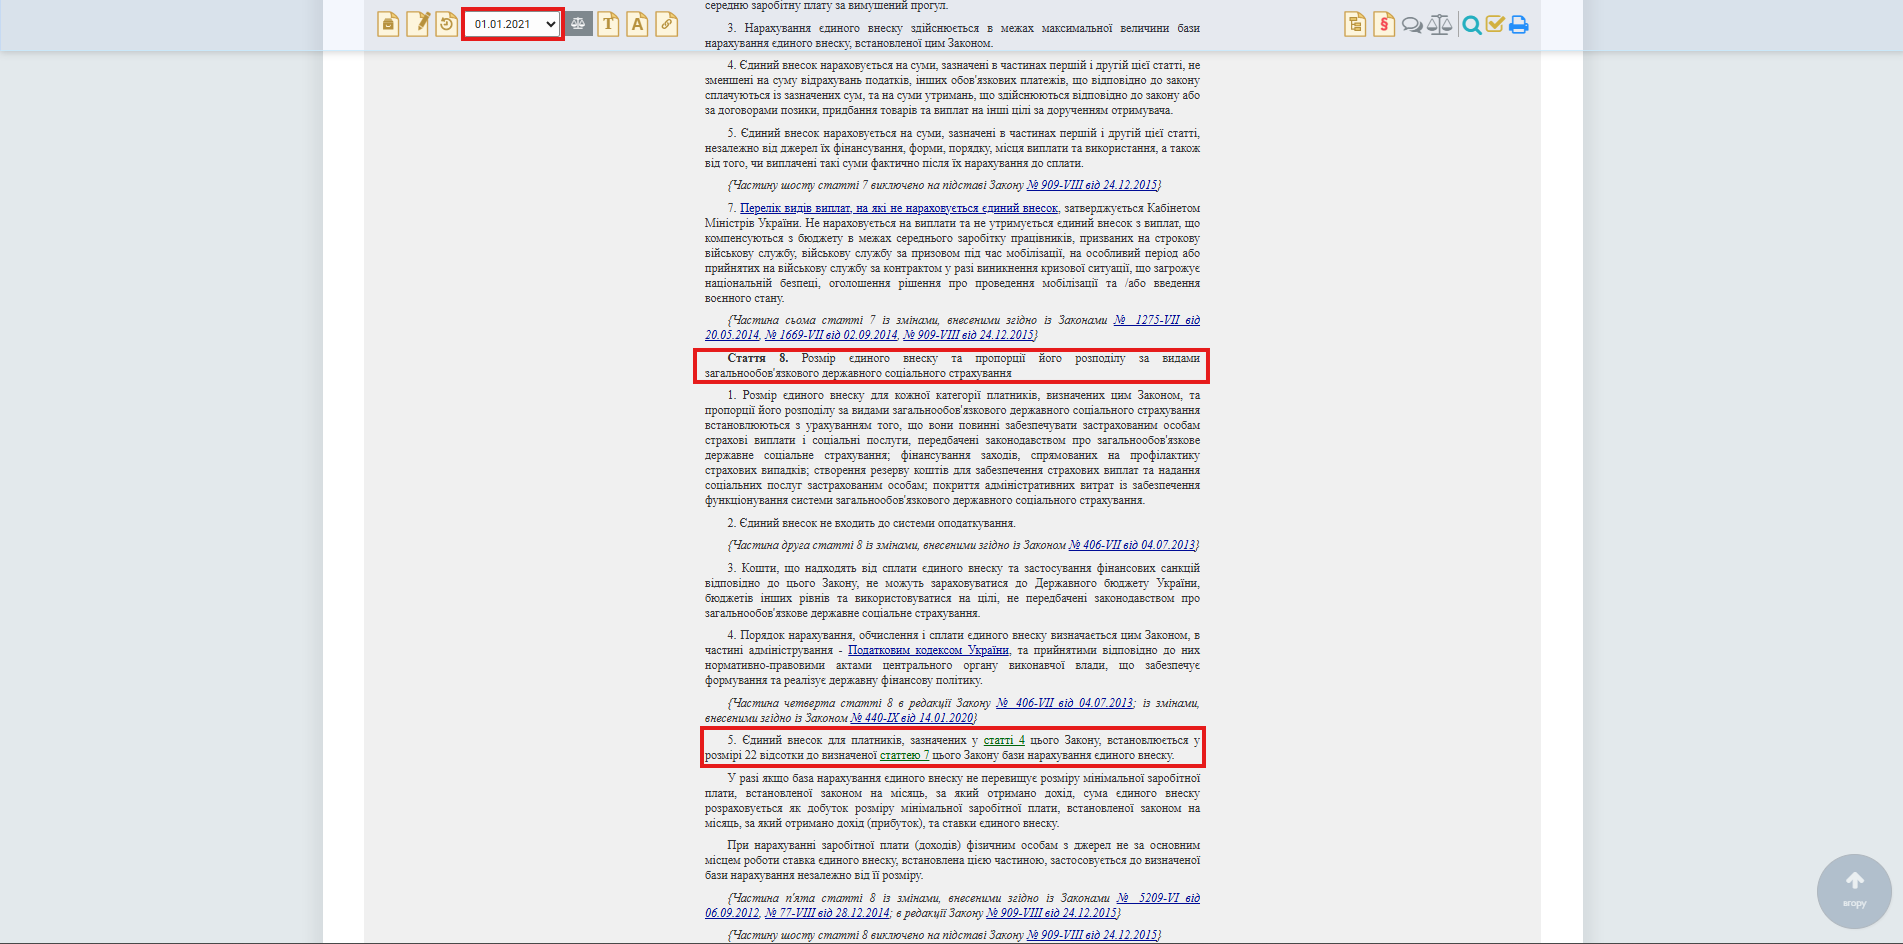
Снижения налоговой нагрузки на заработную плату при этом не произошло. Ставка налога на доходы физических лиц (пункт 167.1 статьи 167 Налогового кодекса Украины) осталась на уровне 18%, военного сбора (пункт 16-1 подраздела 10 раздела XX Налогового кодекса Украины) — 1,5%, единого взноса на общеобязательное государственное социальное страхование (часть пятая статьи 8 Закона Украины «О сборе и учете единого взноса на общеобязательное государственное социальное страхование») — 22%. Последнее изменение ставки единого взноса состоялось в 2015 году.
Вместе с тем повышение минимальной заработной платы автоматически увеличило нагрузку на работодателя: минимальный страховой взнос с единого взноса исчисляется как произведение минимальной заработной платы и размера взноса, а максимальная база его начисления составляет 15 размеров минимальной заработной платы.
Поскольку народный депутат проголосовал за повышение минимальной заработной платы до 6000 гривен без сопутствующего снижения налоговой нагрузки, обещанию присвоен статус «не выполнено».
АКТУАЛЬНОЕ ВИДЕО
Подпишитесь на наш канал
АКТУАЛЬНОЕ ВИДЕО
Подпишитесь на наш канал